Юридическая помощь
Адвокат по спорам с налоговой инспекцией, пенсионным фондом, ФАС
Налоговое решение по проверке, отказ фонда в пенсии, решение или предписание ФАС обжалуются по разным правилам: до суда налоговое решение нужно обжаловать в вышестоящем органе, решение фонда можно оспорить в вышестоящем органе или сразу в суде, а акты ФАС — в арбитражном суде. Сроки различаются: акты ФАС обжалуются в течение трёх месяцев со дня принятия решения или выдачи предписания, а судебный срок по налоговому спору отсчитывается от решения по жалобе. Исполнение приостанавливается не всегда.
Кратко
Сроки в налоговом споре, у фонда и в ФАС разные. По налоговому акту срок обращения в суд исчисляется со дня, когда лицу стало известно о решении вышестоящего органа по жалобе, либо со дня истечения срока принятия решения по жалобе, а не со дня вручения самого акта инспекции (ст. 138 НК РФ). Общий срок на оспаривание решения органа в суде — три месяца со дня, когда стало известно о нарушении прав, если специальным законом не установлен иной срок.
Пропущенный срок можно восстановить, но не автоматически. В налоговом споре он восстанавливается по ходатайству при уважительной причине (ст. 139 НК РФ), в суде — по уважительной причине, которую оценивает суд; нерассмотрение жалобы вышестоящим органом в срок закон относит к уважительным причинам, а без уважительной причины суд срок не восстановит. Обязательный досудебный порядок установлен не для всех споров: по налоговым актам без жалобы в вышестоящий орган суд заявление не примет, а для решений фонда и актов ФАС обязательная предварительная жалоба законом не предусмотрена.
Общая информация не заменяет проверку документов. Оценка зависит от даты вручения акта, вида обжалуемого документа, процессуального статуса и содержания требований; до их проверки вывод о перспективах сделать нельзя.
Прямая связь
Написать адвокату
Выберите удобный мессенджер. Диалог откроется сразу в приложении.
Почему обращаются ко мне
Опыт более 20 лет
Скорость реагирования
Работа на результат
Конфиденциальность
Стоимость услуг адвоката по спорам с налоговой, пенсионным фондом, ФАС в Челябинске
| Услуга | Цена |
|---|---|
| Консультация | от 1000 рублей |
| Защита при спорах с налоговой инспекций, пенсионным фондом, ФАС | от 25000 рублей |
Стоимость юридической помощи определяется индивидуально и зависит от сложности дела, временных затрат, места проведения следственных и процессуальных действий, а также финансовых возможностей клиента. Обсуждаются варианты оплаты, включая рассрочку, скидки и абонентскую плату.
Подробнее
У инспекции, фонда и ФАС свои обязательные инстанции, сроки и правила приостановления исполнения. Акт, решение и предписание обжалуются по-разному, поэтому сначала нужно определить вид документа и орган, который его вынес.
Спор с налоговой инспекцией: акт, решение, жалоба
После проверки инспекция составляет акт, а затем выносит решение. На акт подаются письменные возражения — в течение одного месяца со дня получения акта (ст. 100 НК РФ). Решение вступает в силу по истечении одного месяца со дня вручения, если не подана апелляционная жалоба. Апелляционная жалоба подаётся через инспекцию до дня вступления решения в силу, и тогда решение вступает в силу в неотменённой и необжалованной части со дня принятия решения вышестоящим органом (ст. 101, 101.2, 139.1 НК РФ). Если решение уже вступило в силу, жалоба подаётся в течение одного года со дня, когда лицо узнало или должно было узнать о нарушении своих прав, а на решение, не обжалованное в апелляционном порядке, — в течение одного года со дня вынесения (ст. 139 НК РФ).
Судебное обжалование налоговых актов возможно только после досудебной жалобы. Исключения — акты, принятые по итогам рассмотрения жалоб, и акты ФНС России; если вышестоящий орган не принял решение по жалобе в срок, в суд можно обратиться, не дожидаясь ответа (ст. 138 НК РФ). Жалоба на решение по проверке рассматривается в течение одного месяца со дня получения, по иным жалобам — 15 дней; сроки могут продлеваться (ст. 140 НК РФ).
Подача жалобы по общему правилу не приостанавливает исполнение обжалуемого акта. При судебном обжаловании исполнение акта может быть приостановлено судом. Организация или индивидуальный предприниматель может приостановить исполнение вступившего в силу решения по заявлению при предоставлении банковской гарантии. Для физического лица, не являющегося индивидуальным предпринимателем, при обжаловании решения о привлечении к ответственности, решения об отказе в привлечении к ответственности или решения об отмене решения о предоставлении налогового вычета исполнение приостанавливается в части обжалуемых сумм, которые не уплачены на дату получения жалобы, до вступления в силу судебного акта о взыскании. По жалобам на действия по исчислению налога в налоговом уведомлении и на требование об уплате задолженности или решение о взыскании действуют отдельные сроки приостановления (ст. 138 НК РФ).
Спор с фондом: заявление страховщику и обжалование решения
Споры по обязательному пенсионному страхованию рассматривает орган страховщика — Социальный фонд России (СФР) и его территориальные органы (ст. 5 Федерального закона от 15.12.2001 N 167-ФЗ). Письменное заявление страхователя или застрахованного лица рассматривается в течение одного месяца со дня получения, о принятом решении сообщается в письменной форме в течение пяти рабочих дней после рассмотрения. При несогласии спор разрешается в вышестоящем органе страховщика или в суде (ст. 31 того же закона). Расчёт страховых взносов ведётся по правилам Налогового кодекса (ст. 22 того же закона).
Решения об установлении или отказе в установлении страховой пенсии, о выплате, об удержаниях из пенсии и о взыскании излишне выплаченных сумм обжалуются в вышестоящий пенсионный орган и (или) в суд (ч. 20 ст. 21 Федерального закона от 28.12.2013 N 400-ФЗ). Заявление о назначении пенсии рассматривается не позднее 10 рабочих дней, а если у органа есть все необходимые документы — не позднее пяти рабочих дней; при отказе заявителя извещают в течение пяти рабочих дней с указанием причины и порядка обжалования (ст. 22 того же закона). Удержания из пенсии ограничены: не более 50 процентов пенсии, в установленных законом случаях — не более 70 процентов, а по решениям органов пенсионного обеспечения — не более 20 процентов (ст. 29 того же закона).
Спор с ФАС: решение и предписание
Дело о нарушении антимонопольного законодательства возбуждается по заявлению, по материалам государственных органов и органов местного самоуправления, при обнаружении признаков нарушения, по сообщению средства массовой информации или по результатам проверки (ст. 39 Федерального закона от 26.07.2006 N 135-ФЗ). Комиссия принимает решение, а на его основании выдаёт ответчику предписание (ст. 49, 50 того же закона). Решение и предписание — разные акты, и обжалуется тот из них, который нарушает права.
Решение и (или) предписание обжалуются в арбитражный суд в течение трёх месяцев со дня принятия решения или выдачи предписания. Акты территориального органа можно также обжаловать в коллегиальный орган ФАС: жалоба подаётся в течение одного месяца со дня принятия решения или выдачи предписания, а после вступления в силу решения коллегиального органа на обращение в суд даётся один месяц (ст. 52, ч. 6 ст. 23 того же закона). Если заявление об обжаловании предписания принято арбитражным судом, исполнение предписания приостанавливается до вступления решения суда в законную силу; исключение — предписания органам государственной власти и местного самоуправления, если иное не предусмотрено судебным актом (п. 2 ст. 52 того же закона).
Маршрут и перспективы зависят от документов: значение имеют вид акта, дата его вручения, процессуальный статус лица и содержание требований.
Практические вопросы
Вопросы адвокату по спорам с налоговой, пенсионным фондом, ФАС
Обязательно ли сначала жаловаться в вышестоящую инспекцию, прежде чем идти в суд?
По налоговым актам — обязательно: судебное обжалование возможно только после досудебной жалобы. Исключения — акты, принятые по итогам рассмотрения жалоб, и акты ФНС России. Если вышестоящий орган не принял решение по жалобе в установленный срок, обратиться в суд можно, не дожидаясь ответа (ст. 138 НК РФ).
С какого момента считать срок на обжалование решения по проверке?
Месячный срок на апелляционную жалобу отсчитывается не от даты решения, а от дня его вручения или получения: до истечения этого срока жалоба подаётся через инспекцию, и решение не вступает в силу. Если срок пропущен и решение вступило в силу, жалобу можно подать в течение одного года со дня, когда лицо узнало или должно было узнать о нарушении своих прав, а на решение, не обжалованное апелляционно, — в течение года со дня вынесения (ст. 101, 139, 139.1 НК РФ).
Куда подавать жалобу на акт или решение инспекции?
Жалоба подаётся в вышестоящий налоговый орган через инспекцию, чей акт обжалуется; инспекция обязана в течение трёх дней направить её со всеми материалами вышестоящему органу. Апелляционная жалоба на решение по проверке подаётся так же — через вынесшую решение инспекцию, до дня вступления решения в силу (ст. 139, 139.1 НК РФ).
Можно ли оспорить удержание из пенсии?
Да. Удержания производятся на основании исполнительных документов, решений органов пенсионного обеспечения о взыскании излишне выплаченных сумм или решений суда; решение об удержании обжалуется в вышестоящий пенсионный орган и (или) в суд. Размер удержаний ограничен: не более 50 процентов пенсии, в установленных законом случаях — не более 70, а по решениям органов пенсионного обеспечения — не более 20 процентов (ст. 29, ч. 20 ст. 21 Федерального закона N 400-ФЗ).
Решение и предписание ФАС обжалуются отдельно?
Это самостоятельные акты, и оспаривается тот, который нарушает права. На обращение в арбитражный суд даётся три месяца со дня принятия решения или выдачи предписания. Если суд принял заявление об обжаловании предписания, его исполнение приостанавливается до вступления решения суда в законную силу; исключение — предписания органам государственной власти и местного самоуправления, если иное не предусмотрено судебным актом (ст. 52 Федерального закона N 135-ФЗ).
Что делать, если срок обжалования уже пропущен?
Срок можно восстановить, но не автоматически: в налоговом споре — по ходатайству при уважительной причине (ст. 139 НК РФ), в суде — по уважительной причине, которую оценивает суд. Нерассмотрение жалобы вышестоящим органом в срок закон относит к уважительным причинам; если уважительной причины нет, срок не восстановят.
Сертификаты
Выберите год. Нажмите на документ, чтобы открыть увеличенное превью.
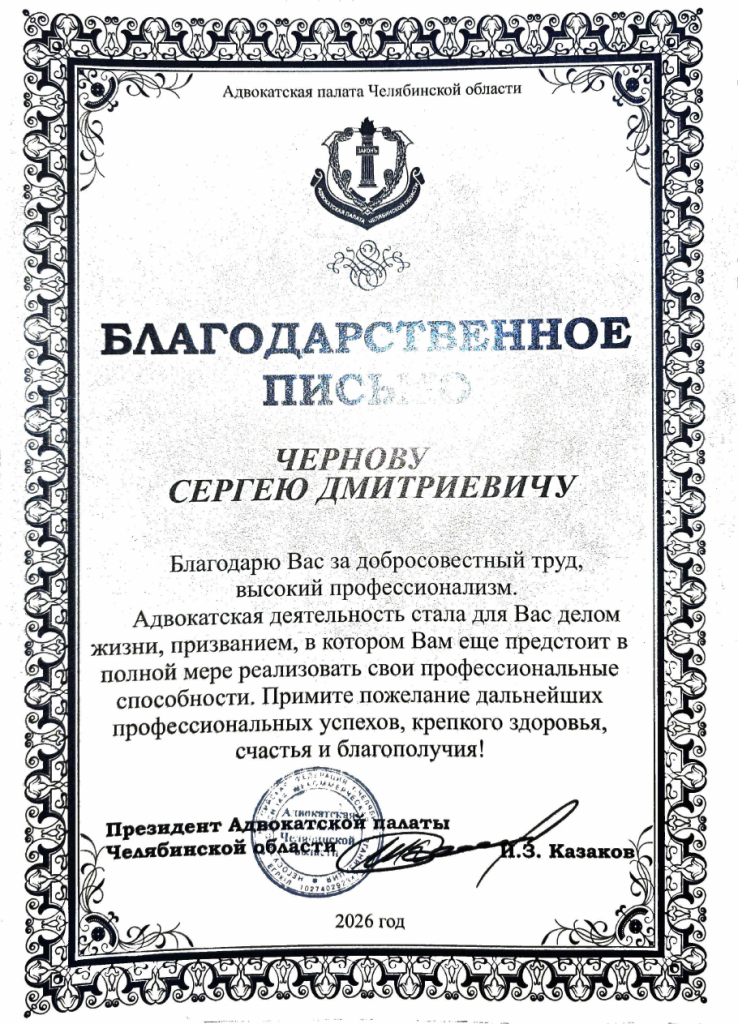 Благодарственное письмо от 25 августа 2026 года.
Открыть оригинал
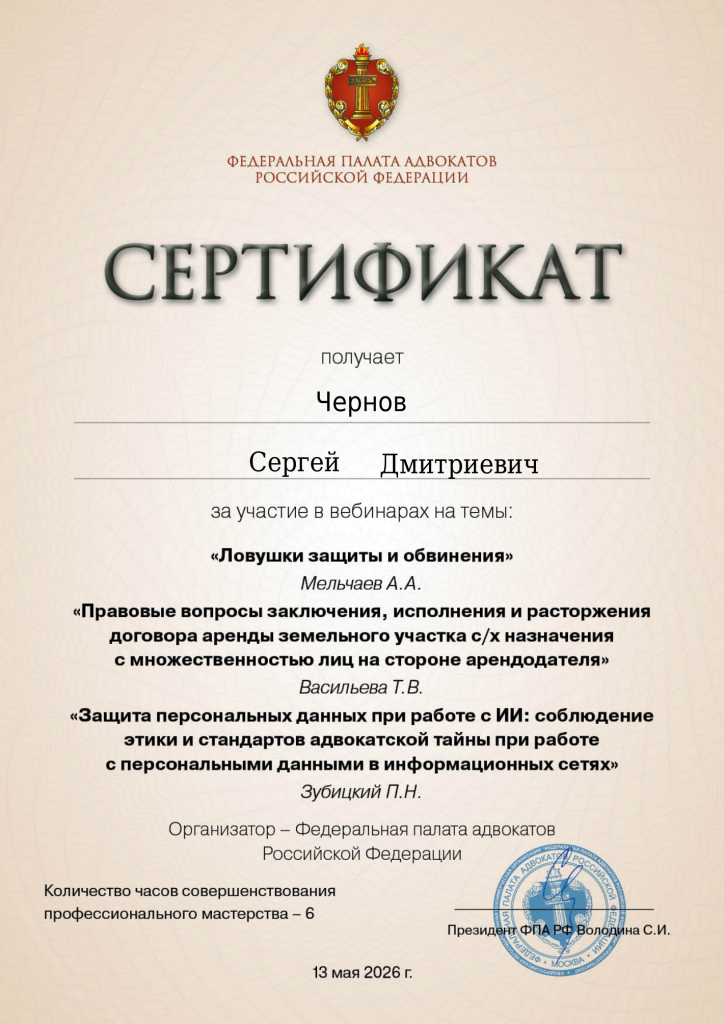 Сертификат о повышении квалификации от 13 мая 2026 года, 6 часов.
Открыть оригинал
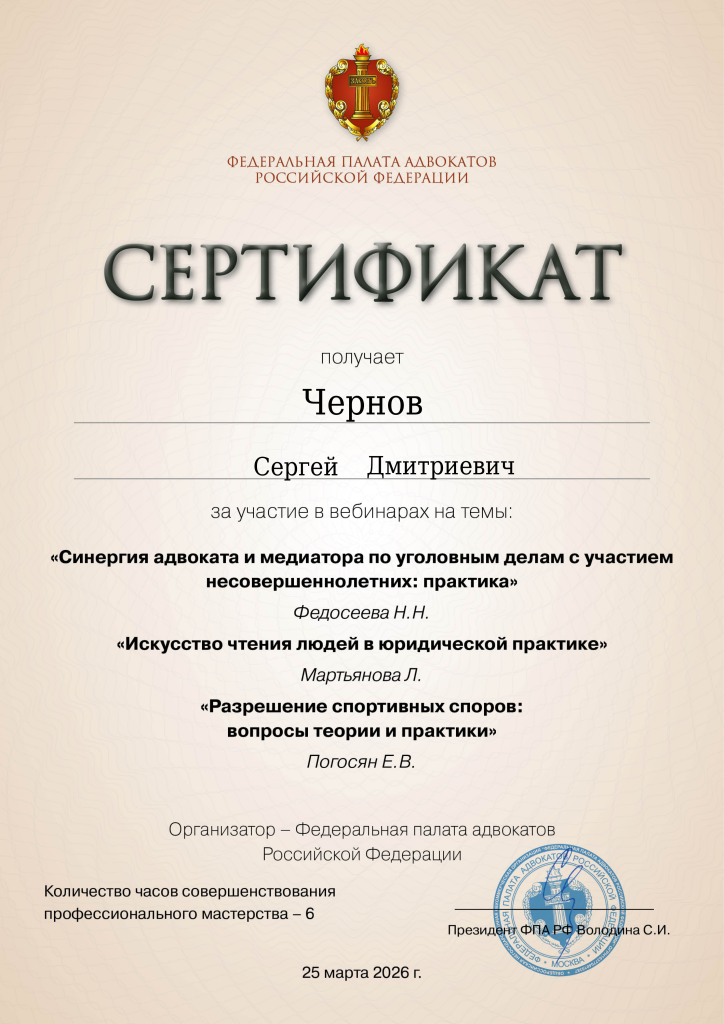 Сертификат о повышении квалификации от 25 марта 2026 года, 6 часов.
Открыть оригинал
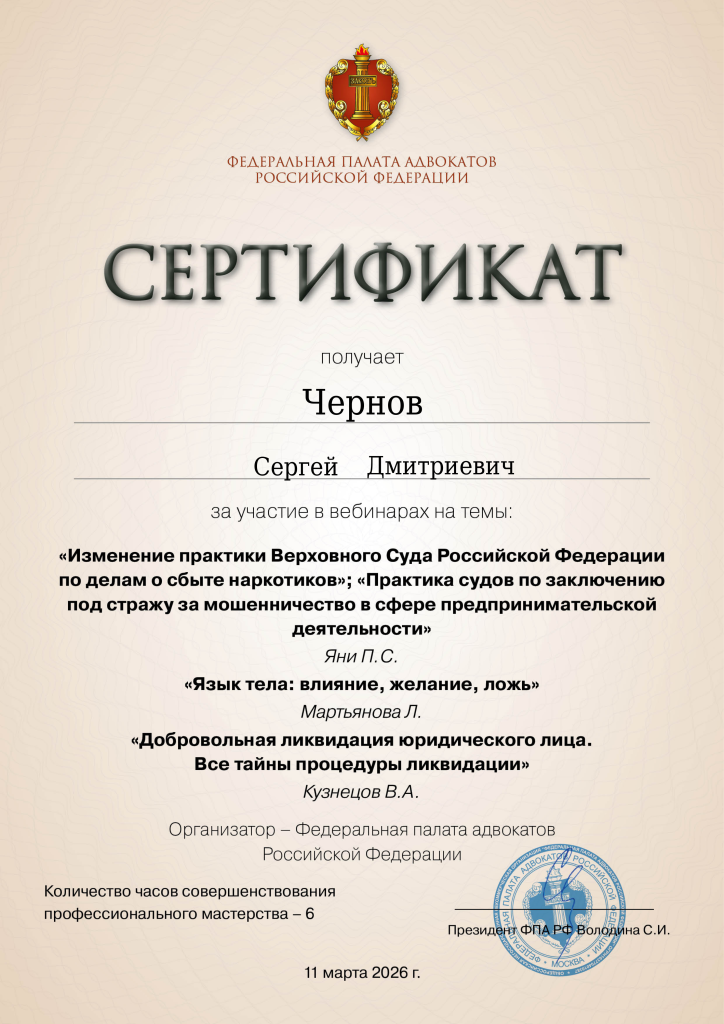 Сертификат о повышении квалификации от 11 марта 2026 года, 6 часов.
Открыть оригинал
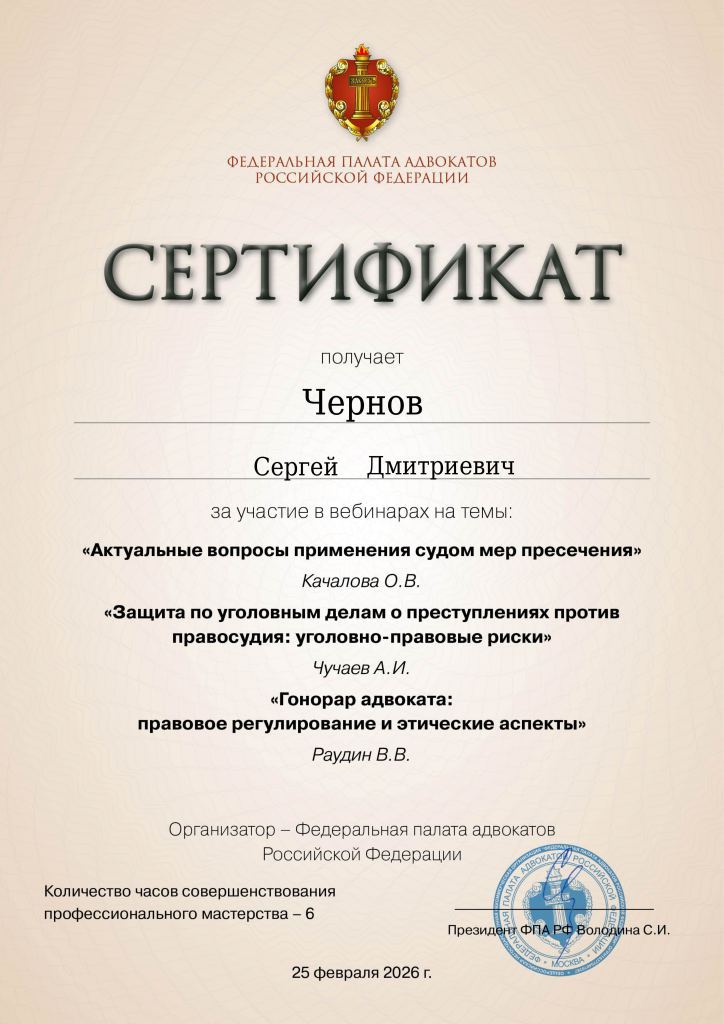 Сертификат о повышении квалификации от 25 февраля 2026 года, 6 часов.
Открыть оригинал
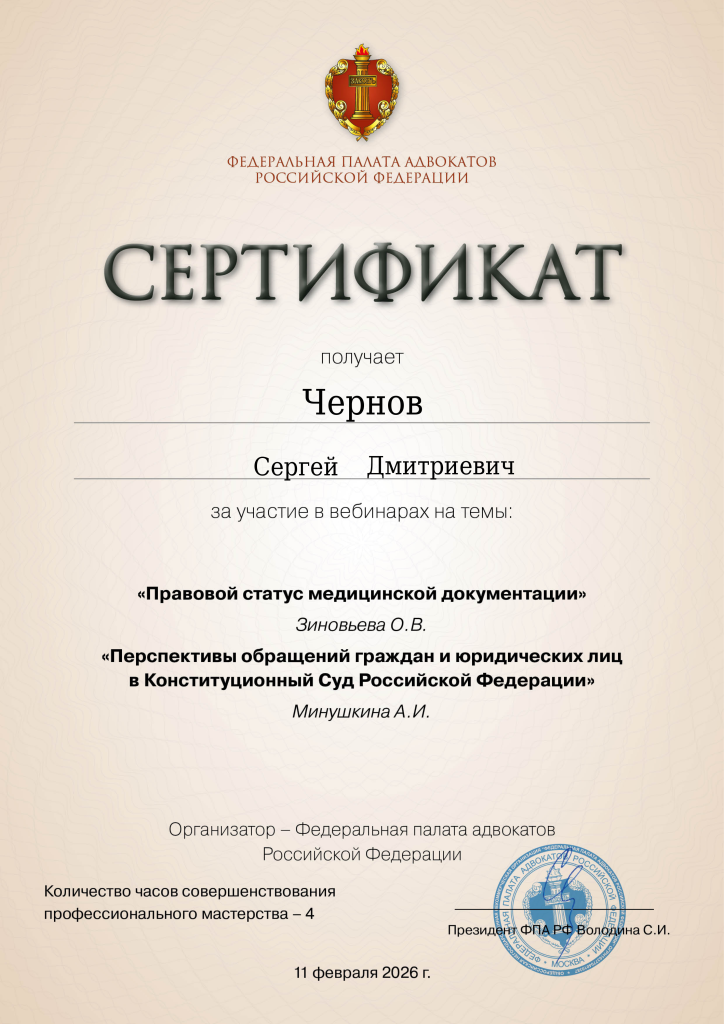 Сертификат о повышении квалификации от 11 февраля 2026 года, 4 часа.
Открыть оригинал
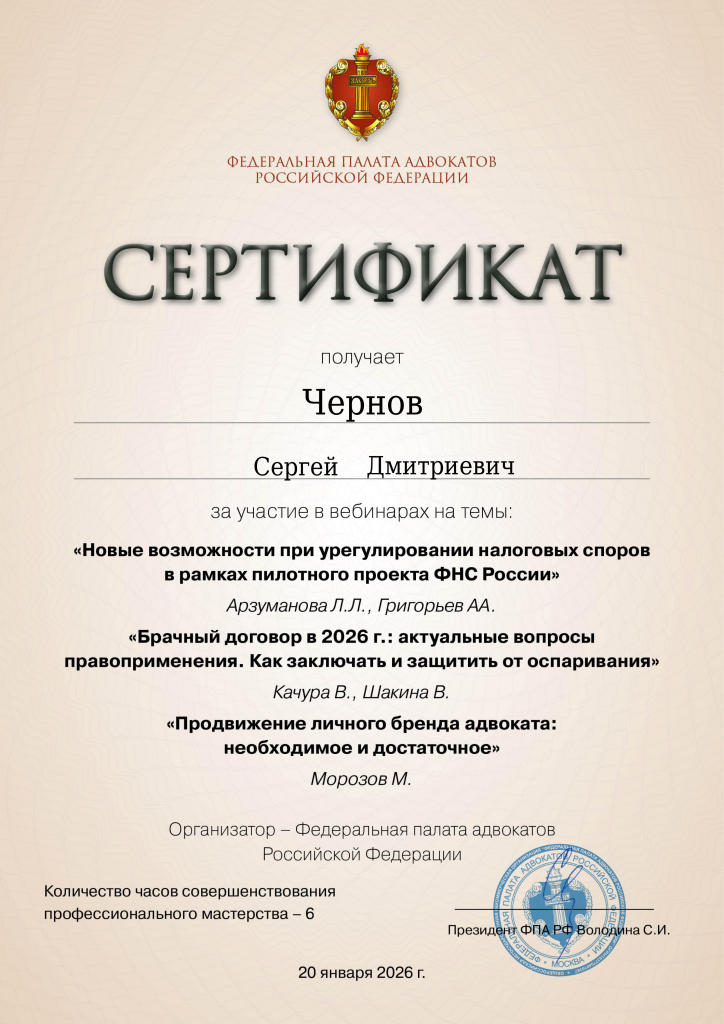 Сертификат о повышении квалификации от 20 января 2026 года, 6 часов.
Открыть оригинал


 Сертификат Федеральной палаты адвокатов РФ от 15 мая 2024 года.
Открыть оригинал
 Сертификат Федеральной палаты адвокатов РФ от 16 апреля 2024 года.
Открыть оригинал
 Сертификат Федеральной палаты адвокатов РФ от 2 апреля 2024 года.
Открыть оригинал
 Сертификат Федеральной палаты адвокатов РФ от 20 марта 2024 года.
Открыть оригинал
 Сертификат Федеральной палаты адвокатов РФ от 28 февраля 2024 года.
Открыть оригинал